
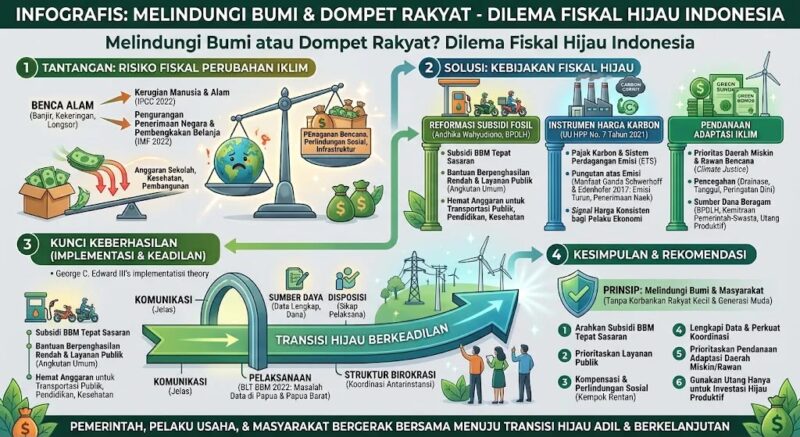
Banjir yang merendam permukiman, kekeringan yang membuat sawah gagal panen, dan longsor yang memutus jalan sering kita anggap sebagai persoalan lingkungan semata. Padahal, di balik setiap bencana ada tagihan yang harus dibayar negara. IMF (2022) menjelaskan bahwa perubahan iklim menekan keuangan pemerintah dari dua sisi sekaligus. Penerimaan menurun karena aktivitas ekonomi terganggu, sementara belanja membengkak untuk penanganan bencana, perlindungan sosial, dan pembangunan kembali infrastruktur. IPCC (2022) menambahkan bahwa kejadian ekstrem yang semakin sering dan intens telah menimbulkan kerugian bagi manusia dan alam. Artinya, semakin sering bencana datang, semakin sempit ruang anggaran untuk sekolah, layanan kesehatan, dan program pembangunan lainnya. Perubahan iklim bukan lagi sekadar urusan lingkungan. Ia telah menjadi risiko fiskal yang pada akhirnya dirasakan oleh masyarakat.
Lalu, apa yang bisa dilakukan negara? Salah satu jawabannya dibahas dalam buku Kebijakan Fiskal dan Finansial karya Andhika Wahyudiono. Bab 5 tentang Kebijakan Fiskal Hijau dan Respons terhadap Perubahan Iklim, khususnya Sub bab 5.3 tentang Reformasi Subsidi Fosil, menjadi rujukan penting. Sub bab itu menegaskan bahwa subsidi BBM perlu diarahkan agar lebih tepat sasaran, terutama kepada masyarakat berpenghasilan rendah dan layanan publik. Alasannya masuk akal. Banyak warga memakai sepeda motor untuk bekerja, bersekolah, dan menjalani kegiatan sehari-hari, sehingga reformasi subsidi tidak boleh menghilangkan manfaat bagi masyarakat kecil. Di sisi lain, subsidi energi yang terlalu besar membebani APBN. Heller (2005) mendefinisikan ruang fiskal sebagai ketersediaan ruang dalam anggaran yang memungkinkan pemerintah menyediakan dana untuk tujuan tertentu tanpa mengganggu keberlanjutan keuangan negara. Jika subsidi dibenahi, anggaran yang dihemat dapat dipakai untuk membangun transportasi publik, pendidikan, dan kesehatan.
Pemerintah sebenarnya sudah memiliki pijakan hukum untuk melangkah lebih jauh. UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menjadi dasar kebijakan karbon di Indonesia, termasuk pajak karbon. Instrumen ini mengenakan pungutan pada aktivitas yang menghasilkan emisi, sehingga perusahaan terdorong menghemat energi fosil dan beralih ke teknologi yang lebih ramah lingkungan. Schwerhoff dan Edenhofer (2017) menyebut manfaat fiskal ganda atau double dividend. Pertama, emisi berkurang. Kedua, penerimaan dari pajak karbon dapat dipakai untuk membiayai infrastruktur ramah lingkungan atau memotong pajak lain yang membebani ekonomi. Aldy dan Stavins (2012) menambahkan bahwa harga karbon memberi sinyal harga yang konsisten kepada pelaku ekonomi, sehingga lebih efisien dibanding regulasi standar.
Namun, di sinilah dilemanya. Pajak karbon dan sistem perdagangan emisi (ETS) dapat menaikkan biaya energi dan produksi, yang berpotensi mendorong naiknya harga barang dan jasa. Tanpa kompensasi, masyarakat miskin menanggung beban paling berat karena sebagian besar pendapatannya habis untuk kebutuhan dasar. Karena itu, prinsip transisi yang berkeadilan atau just transition harus menjadi pegangan. Pengurangan emisi harus berjalan bersamaan dengan perlindungan bagi kelompok rentan, misalnya melalui bantuan sosial, subsidi tepat sasaran, dukungan transportasi publik, serta pelatihan dan penciptaan lapangan kerja hijau.
Persoalan berikutnya adalah pelaksanaan. Kebijakan yang bagus di atas kertas belum tentu berhasil di lapangan. Dalam kerangka administrasi publik, teori implementasi kebijakan George C. Edward III menjelaskan bahwa keberhasilan kebijakan ditentukan oleh empat hal: komunikasi, sumber daya, disposisi atau sikap pelaksana, dan struktur birokrasi. Kasus penyaluran BLT BBM tahun 2022 memperlihatkan hal itu dengan jelas. Menurut Kementerian Keuangan, BLT BBM dianggarkan sebesar Rp12,4 triliun untuk 20,65 juta keluarga penerima manfaat. Hingga 16 September 2022, bantuan telah tersalur kepada sekitar 12,7 juta keluarga di 482 kabupaten dan kota. Meski begitu, masih ada kendala berupa data penerima yang belum lengkap, terutama di sejumlah wilayah pegunungan Papua dan Papua Barat. Kemensos pun merencanakan kerja sama dengan Dukcapil untuk merekam data sekaligus menyalurkan bantuan. Dana sudah tersedia, tetapi tanpa data yang lengkap dan koordinasi antarinstansi yang baik, bantuan bisa meleset dari sasaran.
Di sisi lain, dampak iklim tidak jatuh merata. Daerah miskin dan rawan bencana memiliki keterbatasan akses terhadap infrastruktur, layanan dasar, dan sumber pembiayaan untuk pulih. Prinsip keadilan iklim atau climate justice menuntut alokasi pendanaan adaptasi tidak hanya melihat kemampuan fiskal daerah, tetapi juga tingkat kemiskinan, risiko bencana, dan kerentanan masyarakat. Di Kabupaten Banyuwangi, misalnya, pendanaan layak diprioritaskan pada wilayah yang menggabungkan kemiskinan tinggi, risiko bencana tinggi, dan infrastruktur dasar yang terbatas, untuk drainase dan tanggul, air bersih, perlindungan masyarakat pesisir, serta sistem peringatan dini. Dana adaptasi pun tidak harus bertumpu pada APBN dan APBD saja. Rencana Adaptasi Nasional Indonesia membuka sumber lain seperti BPDLH, green sukuk, green bonds, kemitraan pemerintah-swasta, dan dukungan lembaga internasional. Tetapi utang untuk investasi hijau hanya dapat dibenarkan bila produktif. Jika tidak, generasi muda yang akan menanggung bunga dan pokoknya tanpa menikmati manfaat yang setara.
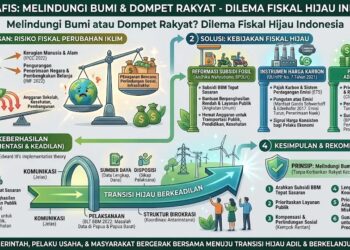
Untuk memahami keterkaitan antara masalah, solusi, kesimpulan, dan rekomendasi secara lebih utuh, berikut disajikan bagan yang merangkum alur argumentasi artikel ini. Bagan tersebut memperlihatkan bagaimana risiko fiskal akibat perubahan iklim, kebutuhan akan kebijakan yang adil, dan kualitas pelaksanaan saling berhubungan.
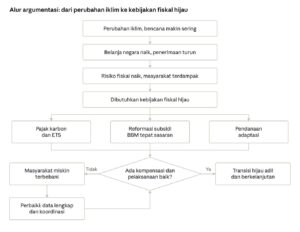
Gambar Bagan: Alur Argumentasi Kebijakan Fiskal Hijau Indonesia
Bagan di atas menegaskan bahwa kebijakan fiskal hijau tidak cukup berhenti pada pajak karbon. Alurnya dimulai dari bencana iklim yang menaikkan belanja dan menekan penerimaan negara, sehingga kebijakan fiskal hijau dibutuhkan. Pajak karbon dan ETS, reformasi subsidi BBM, serta pendanaan adaptasi berjalan sebagai satu paket. Setelah itu muncul satu pertanyaan penentu: apakah ada kompensasi dan pelaksanaan yang baik? Jika ada, transisi hijau berjalan adil dan berkelanjutan. Jika tidak, masyarakat miskin terbebani dan kebijakan harus diperbaiki lewat kelengkapan data dan koordinasi antarinstansi.
Kesimpulannya, perubahan iklim adalah persoalan keuangan negara sekaligus persoalan keadilan sosial. Kebijakan fiskal hijau yang memadukan penerimaan, belanja, dan pembiayaan dibutuhkan untuk menjaga stabilitas anggaran, melindungi masyarakat, dan mencegah beban utang berlebihan bagi generasi muda. Namun kebijakan saja tidak cukup. Yang dibutuhkan adalah kompensasi yang tepat, data yang lengkap, dan koordinasi lintas instansi yang kuat.
Rekomendasi konkretnya sebagai berikut. Pertama, arahkan subsidi BBM secara tepat sasaran melalui sistem pembelian bersubsidi yang terverifikasi bagi masyarakat berpenghasilan rendah, termasuk pengguna sepeda motor yang memenuhi kriteria. Kedua, prioritaskan subsidi untuk layanan publik seperti angkutan umum agar tarif tetap terjangkau. Ketiga, sertai pajak karbon dan ETS dengan kompensasi dan perlindungan sosial bagi kelompok rentan. Keempat, lengkapi data penerima bantuan dan perkuat koordinasi antarinstansi, seperti kerja sama Kemensos dan Dukcapil. Kelima, prioritaskan pendanaan adaptasi bagi daerah miskin dan rawan bencana. Keenam, gunakan utang hanya untuk investasi hijau yang produktif dan memberi manfaat ekonomi jangka panjang.
Pemerintah, pelaku usaha, dan masyarakat harus bergerak bersama. Melindungi bumi tidak boleh berarti mengorbankan dompet rakyat kecil. Transisi hijau hanya layak disebut berhasil bila ia adil bagi semua, termasuk bagi generasi yang kelak mewarisi bumi dan utang negeri ini. ***
*) Mahasiswa Fisipol Universitas 17 Agustus 1945 Banyuwangi




 Users Today : 1212
 Users Yesterday : 1651
 This Month : 29531
 This Year : 457015
 Total Users : 1339026
 Views Today : 2747
